La production d’hydrogène attendue au tournant
 Lee Mawdsley/SLB
La filière hydrogène entame une phase critique. Elle doit concrétiser les nombreux projets de production annoncés ces dernières années tout en se dotant d’un tissu industriel.
La filière hydrogène entre dans une nouvelle ère et la pente s’annonce raide. Fortement soutenue par la puissance publique depuis trois ans, elle doit maintenant confirmer les espoirs placés en elle. « En Europe, une capacité d’électrolyseurs de 67 GW est en projet. Et c’est incroyable, bien au-dessus de l’objectif ambitieux de 40 GW d’ici 2030 inscrit dans notre stratégie hydrogène », s’enthousiasmait encore en octobre la présidente de la Commission européenne Ursula von der Leyen. Avec un bémol, immédiatement concédé par la cheffe de l’exécutif européen : « notre capacité réellement installée est encore trop faible. Nous devons construire un pont entre les ambitions et la réalité ».
Elle s’exprimait justement en ouverture d’une journée d’échanges organisée par la Commission avec les industriels pour trouver la manière de « faire passer l’hydrogène européen du secteur de niche à une plus grande échelle ». Il en va de la France comme de l’Europe : « difficile d’y voir clair entre les annonces et les investissements effectivement réalisés », reconnaît Emmanuel Bensadoun, responsable du pôle expertises et études de l’association professionnelle France Hydrogène.
Alors que la France vise 6,5 GW d’électrolyseurs en 2030, très peu fonctionnent pour l’instant. « Environ 10 MW », estime-t-il. « Il s’agit d’installations industrielles dont les cycles de développement sont relativement longs et pour lesquels la maturité est encore assez faible ».
Concrétiser les annonces
Fin 2022, France Hydrogène avait évalué la situation dans une étude*. « Les intentions de projets peuvent atteindre les objectifs français, voire les dépasser et les besoins correspondent. La difficulté à surmonter, c’est leur concrétisation », résume Emmanuel Bensadoun. Il faut dire que, dans la filière, tout est à construire simultanément : les unités de production, les usages, la réglementation et le cadre de marché. Dans son rapport, France Hydrogène avait recensé 250 projets de production d’hydrogène dans l’Hexagone.
La plupart restaient suspendus à des décisions finales d’investissement. Ceux ayant dépassé ce stade ne représentaient que « 250 à 300 MW d’électrolyse », compare le responsable de l’association. Contre 6 à 9 GW pour ceux en attente. Un an plus tard, sur le terrain, la situation n’a guère changé. Mais, point positif, le cadre réglementaire s’est tout de même progressivement mis en place et pourrait désormais offrir plus de visibilité aux investisseurs. La Commission européenne doit lancer ce mois-ci son premier appel d’offres pour des installations de production d’hydrogène. Et la France a mis en consultation cet automne le cahier des charges de son propre mécanisme de soutien, qu’elle compte lancer via des appels à projets en 2024. « Le marché européen commence à bouger », confirme Benjamin Haycraft, vice-président exécutif de la région Europe, Moyen-Orient et Afrique de Plug Power, fabricant américain d’électrolyseurs dont l’usine est située à Rochester, aux États-Unis. Démarrée en 2022, celleci possède une capacité de fabrication de 1,2 GW par an qui pourra être portée à 2,5 GW/an. En Europe, « le cycle de vente des électrolyseurs tend à se raccourcir », assure-t-il.
Faut-il donc s’attendre à la concrétisation des annonces ? D’une manière générale, la production d’hydrogène vert par électrolyse de l’eau est privilégiée. Deux grands types de projets qui se différencient par leur taille existent.
Des centaines de mégawatts
Certains portent sur des capacités de plusieurs centaines de mégawatts. Par exemple, ceux de la société H2V. Son projet le plus avancé est prévu à Dunkerque pour 500 MW d’électrolyse, en deux phases : 200 MW en principe d’ici 2026 puis 300 MW en plus avant 2030. Cette unité devrait notamment alimenter une usine sidérurgique d’ArcelorMittal située à proximité. Son deuxième le plus développé se trouve dans le port de Marseille-Fos et vise 600 MW, là aussi en deux temps : 200 MW vers 2028, puis 400 MW supplémentaires vers 2030. Sa production d’hydrogène pourrait être associée, par combinaison avec du CO2, à celle de méthanol.
Autre exemple : la société GH2 travaille sur des installations de production dans l’optique de convertir l’hydrogène sur site en produits dérivés comme l’ammoniac (NH3). Son premier projet est programmé à Bordeaux : 100 MW début 2028, une capacité qui devrait ensuite tripler.
Citons encore Verso Energy, qui se positionne à la fois comme producteur d’électricité renouvelable, essentiellement photovoltaïque, et d’hydrogène. « D’après nous, c’est la capacité à faire le lien entre les électrons et les molécules d’hydrogène qui créera de la valeur », analyse Antoine Huard, son directeur général, qui voit aussi les électrolyseurs comme moyen de contribuer à la flexibilité du réseau électrique. Verso Energy développe des centrales solaires et compte affecter en partie leur production aux électrolyseurs qu’il va par ailleurs construire, si possible dans la même région. « Une bonne illustration de notre activité est notre projet CarlHYng à Carling », précise l’entreprise. Dans cette commune de Moselle, Verso Energy prévoit de démarrer 300 MW d’électrolyseurs entre 2027 et 2030. L’entreprise prendra sa décision finale d’investissement fin 2025.
« Le calendrier est maîtrisé sur les plans technique et financier. En revanche, il peut y avoir des délais administratifs », anticipe-t-elle. Un avis partagé par Benjamin Haycraft, de Plug Power, au regard du vécu de la filière hydrogène ces derniers mois. Les industriels ont par exemple attendu l’attribution des subventions européennes via le dispositif des projets importants d’intérêt européen commun (Piiec), dont bénéficieront les nouvelles usines de fabrication d’électrolyseurs prévues en France. Les procédures de sélection sont « extraordinairement longues, ce qui empêche des acteurs d’appuyer sur le bouton de la décision finale d’investissement », déplore-t-il.
Production décentralisée
À côté de ces futures grosses installations, certains préfèrent commencer petit. Q Energy France, typiquement, développe près de Dijon un projet associant une centrale photovoltaïque de 15 MW et 5 MW d’électrolyse. La mise en service est envisagée d’ici 2026.
C’est un positionnement analogue que prend CVE. « Nous sommes assez pragmatiques. L’idée est de faire grossir nos projets en partant de 3 MW pour aller jusqu’à 30 MW si les usages suivent », témoigne Marion Henriet, directrice innovation et impact de ce développeur de centrales biogaz et photovoltaïque, qui porte désormais aussi des projets de production d’hydrogène. Deux premiers devraient bientôt entrer en phase de développement dans les régions Centre-Val de Loire et Grand Est. « Le foncier est sécurisé et nous avons le soutien de la collectivité locale », raconte Marion Henriet. « Notre modèle consiste à produire l’énergie à proximité des consommateurs. Nous tenons à cet ancrage territorial », ajoute-t-elle.
CVE a d’ailleurs créé cet été l’Union hydrogène renouvelable (Unhyr) avec cinq autres développeurs : BayWa r.e., Valorem, Valeco, Arhyze et Lhyfe. Ensemble, ils veulent défendre le modèle d’une production d’hydrogène renouvelable décentralisée.
Ce n’est a priori pas l’orientation prise par le Gouvernement. Ses premiers appels à projets de production d’hydrogène sont attendus en 2024 pour un volume de 150 MW la première année. Dans le cahier des charges mis en consultation cet automne, un seuil minimal de 30 MW par projet était prévu. À titre de comparaison, les appels d’offres à venir de la Commission européenne fixent un seuil minimal de seulement 5 MW.
Petits versus gros
Cette question de taille n’est pas anodine. « L’idée générale est de vouloir massifier la production pour réduire le prix de l’hydrogène, donc de privilégier les gros projets. Ils sont certes nécessaires, mais prennent aussi énormément de temps à se concrétiser », souligne Emmanuel Bensadoun de France Hydrogène. L’association professionnelle a réalisé une étude à ce sujet avec le cabinet E-Cube. Verdict : les effets d’échelle sont en réalité atteints dès quelques dizaines de mégawatts d’électrolyse. « Il ne faut donc pas négliger les projets de taille intermédiaire », estime-t-il. Ni les plus petits encore, qui possèdent leurs propres atouts, comme un accès facile aux petits consommateurs.
Cette problématique n’est pas réservée à l’Hexagone. « En Allemagne, en 2020, la stratégie était à peu près la même qu’en France. Mais la situation a depuis complètement changé. Il y a eu la guerre en Ukraine et un changement de gouvernement », témoigne par exemple Patrick Dufour, directeur outre-Rhin de la zone de développement économique de la Ville de Heilbronn dans le land de Bade-Wurtemberg. « L’objectif est désormais de supprimer le gaz naturel et de le remplacer par de l’hydrogène. En 2020, en Allemagne, on parlait de petits projets locaux. Maintenant, de gazoducs ».
Ces débats feraient presque oublier que la production d’hydrogène décarboné ou renouvelable est déjà une réalité, fusse-t-elle minime. « Nous sommes en phase d’industrialisation. Nous produisons déjà de l’hydrogène renouvelable à Bouin en Vendée depuis deux ans, avec une installation de 1 MW conçue pour fonctionner jusqu’à 2,5 voire 3 MW. Nous allons la faire monter en puissance en 2024 », pointe Ghislain Robert, directeur commercial France de Lhyfe. Le producteur d’hydrogène finalise aussi pour la fin d’année deux autres projets dans l’Hexagone, à Buléon (Morbihan) et Bessières (Haute-Garonne), chacun de 5 MW.
Électrolyseur, équipement-clé
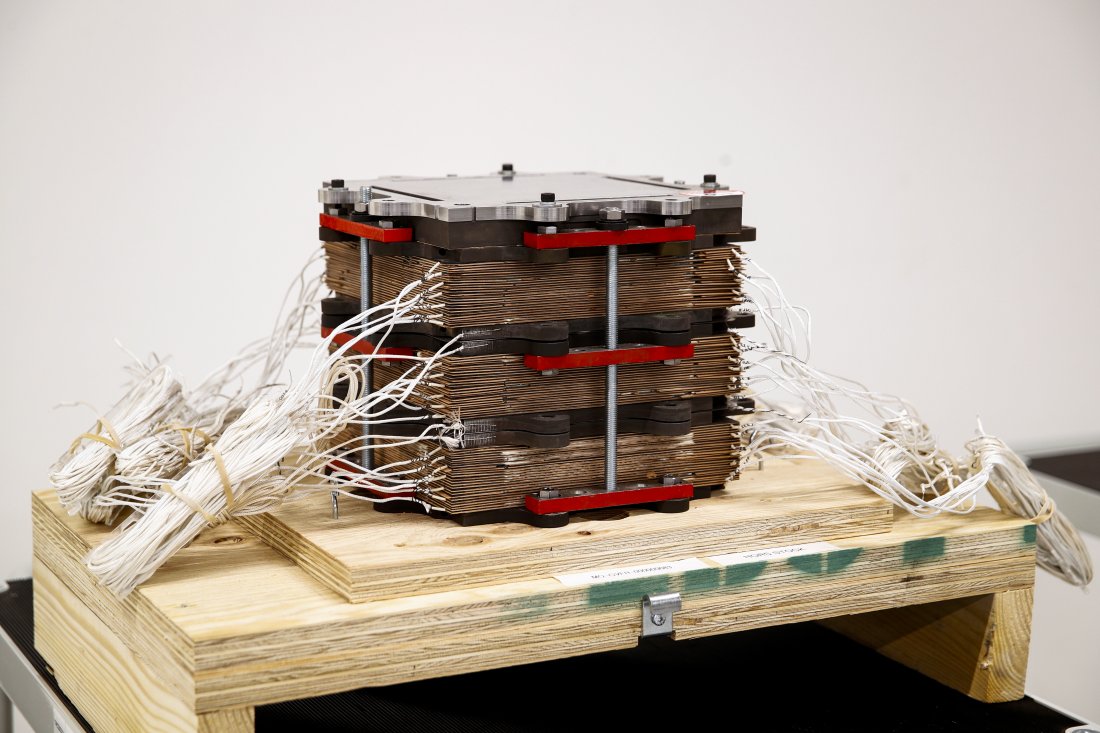
Cette concrétisation déplace les regards sur l’équipement-clé pour faire fonctionner les installations : les électrolyseurs. L’Europe en général et la France en particulier cherchent à se doter d’une filière pour les fabriquer. Et le défi est de taille.
À titre d’illustration, la Région Bourgogne-Franche-Comté veut faire de l’hydrogène sa spécialité. « Nous cherchons à développer une filière industrielle pour qu’il ne se passe pas demain sur les électrolyseurs ce qu’il est arrivé hier avec les panneaux photovoltaïque », espère Marie-Guite Dufay, présidente de la Région. « J’ai conscience que les usages de l’hydrogène ne seront pas tous immédiatement rentables. Mais si on n’investit pas maintenant, on ratera le train ».
La crainte ? Que d’autres pays profitent des ambitions de l’Europe dans la production d’hydrogène pour venir y vendre leurs électrolyseurs. L’association France Hydrogène ne s’en est pas cachée dans sa réponse en octobre à la consultation du Gouvernement sur les futurs appels à projets. Elle demande l’instauration de critères d’éligibilité servant de « garde-fous à l’import d’électrolyseurs issus de pays non-européens ». Dans sa ligne de mire, notamment, les industriels américains et surtout chinois.
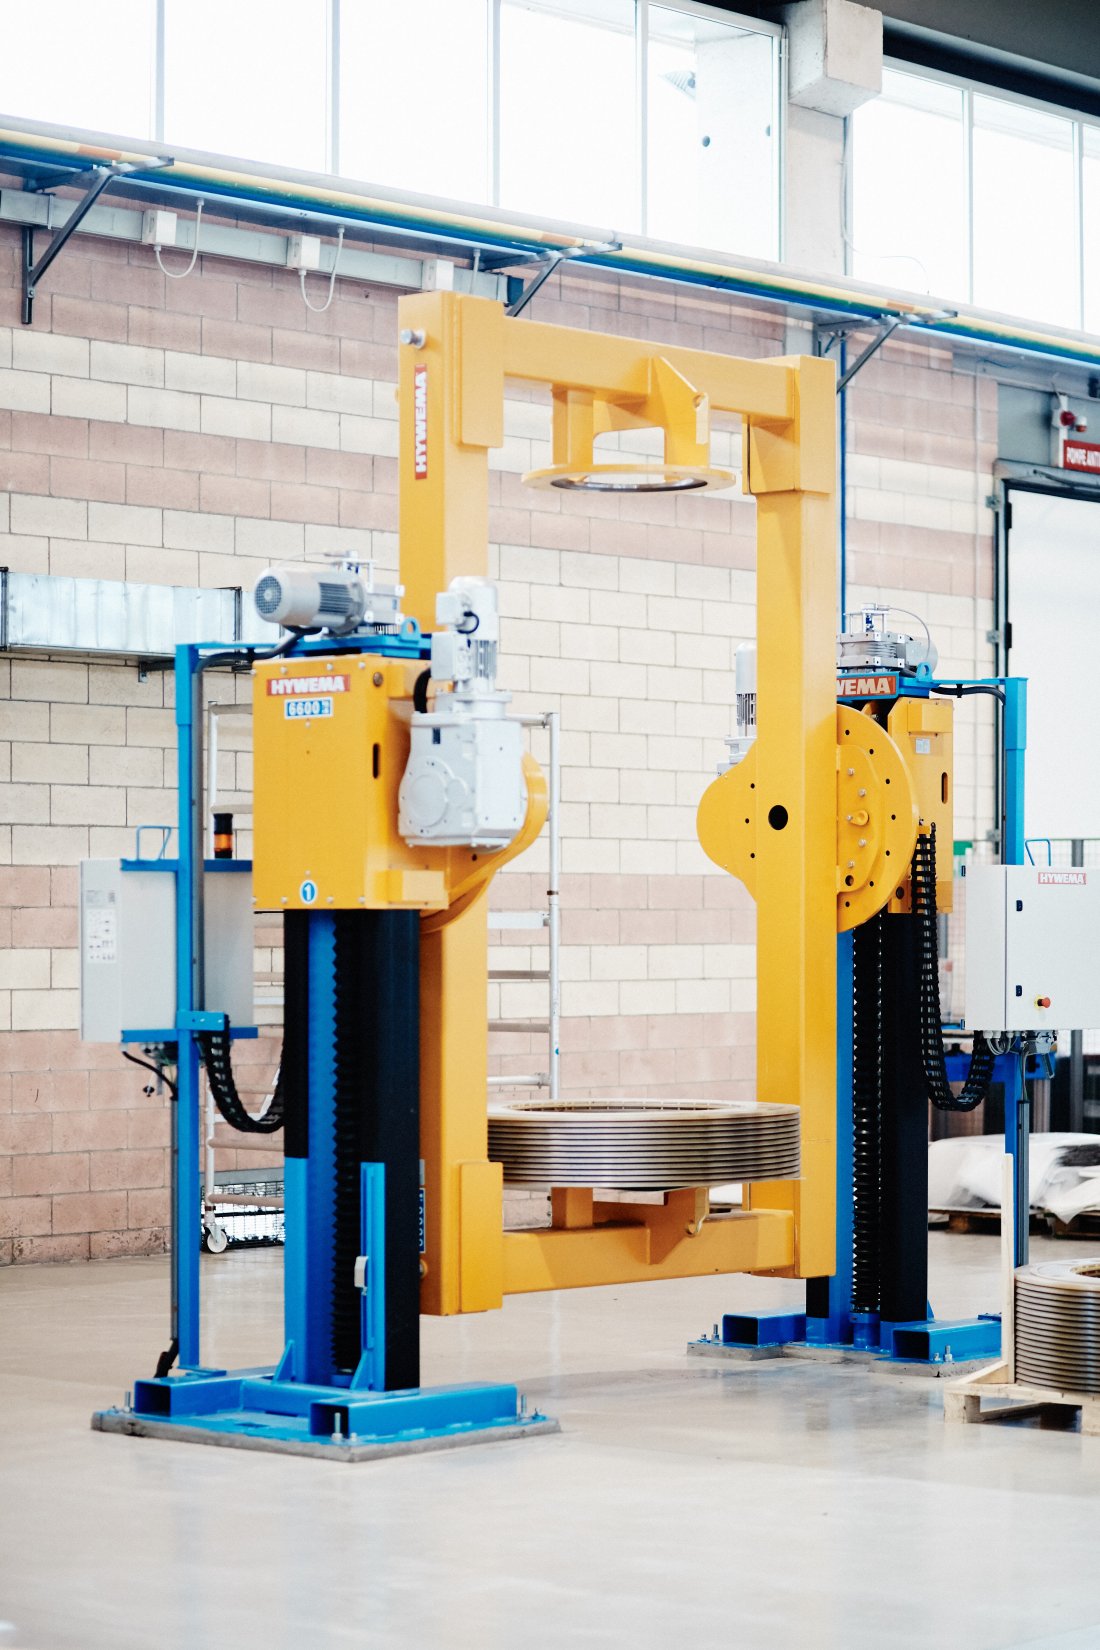
Partout en Europe, les fabricants d’électrolyseurs se sont mis en ordre de marche pour répondre à la demande à venir des producteurs d’hydrogène. Leurs usines serontelles prêtes à temps ? Le français McPhy dispose déjà d’une ligne de fabrication en Italie pour des stacks – le coeur des électrolyseurs – d’une taille jusqu’à 4 MW. Il prévoit de démarrer une nouvelle usine en France à Belfort au premier semestre 2024 avec une capacité de 1 GW/an. « Nous y produirons des machines quatre fois plus grandes que celles dont nous disposons aujourd’hui. Notre coeur de marché sera les installations d’électrolyse de 100, 200 voire 300 MW », cible Antoine Ressicaud, son directeur général adjoint industriel.
Le franco-belge John Cockerill, lui, possède une usine en Chine. Il en installe actuellement une deuxième en France, à Aspach dans le Haut-Rhin. Les premières pièces sont censées en sortir « en fin d’année », prévoit Roland Hquet, son vice-président hydrogène, partenariats et solutions mobilité. Citons encore Elogen qui, comme les gigafactories de McPhy et John Cockerill, a reçu un soutien au titre des Piiec. Ces fonds doivent lui servir à mener un projet de recherche et développement (R&D) suivi de la création d’une usine, avec des sites annoncés aux Ulis (Essonne) et à Vendôme (Loir-et-Cher).
L’alcalin en pôle
« Les fabricants d’électrolyseurs construisent leurs usines et, en même temps, sont déjà en train de répondre à des commandes. Ils doivent jongler entre ces deux logiques », observe Emmanuel Bensadoum. Comment se positionner ? Cibler de gros électrolyseurs ? De plus petits ? Les deux ? Privilégier des usines flexibles pour s’adapter à une demande encore émergente ? « Certains misent sur des stacks de 1 MW et vont les empiler. D’autres plutôt sur des stacks de 5 MW. Faut-il faire les deux avec pour corollaire un effort de R&D accru ? », s’interroge l’expert de France Hydrogène. « Ils ne peuvent pas se battre sur tous les fronts. Il leur faut nécessairement prendre un risque sur le choix du produit à développer ».
D’autant que, derrière le terme « électrolyseur », se cachent plusieurs technologies. La solution dite « alcaline » est la plus mature. C’est celle choisie par McPhy et John Cockerill alors que l’américain Plug Power ou le français Elogen, par exemple, ont opté pour la technologie à membrane échangeuse de protons dite « PEM ». Avantage pour l’alcalin : « il est moins dépendant aux métaux précieux que le PEM. Il utilise des matières assez classiques, comme le nickel », défend Antoine Ressicaud, de McPhy. « Mais l’alcalin ne peut pas fonctionner sous 20-25 % de sa puissance nominale alors que le PEM peut descendre à 5 % », compare Marion Henriet, du développeur CVE.
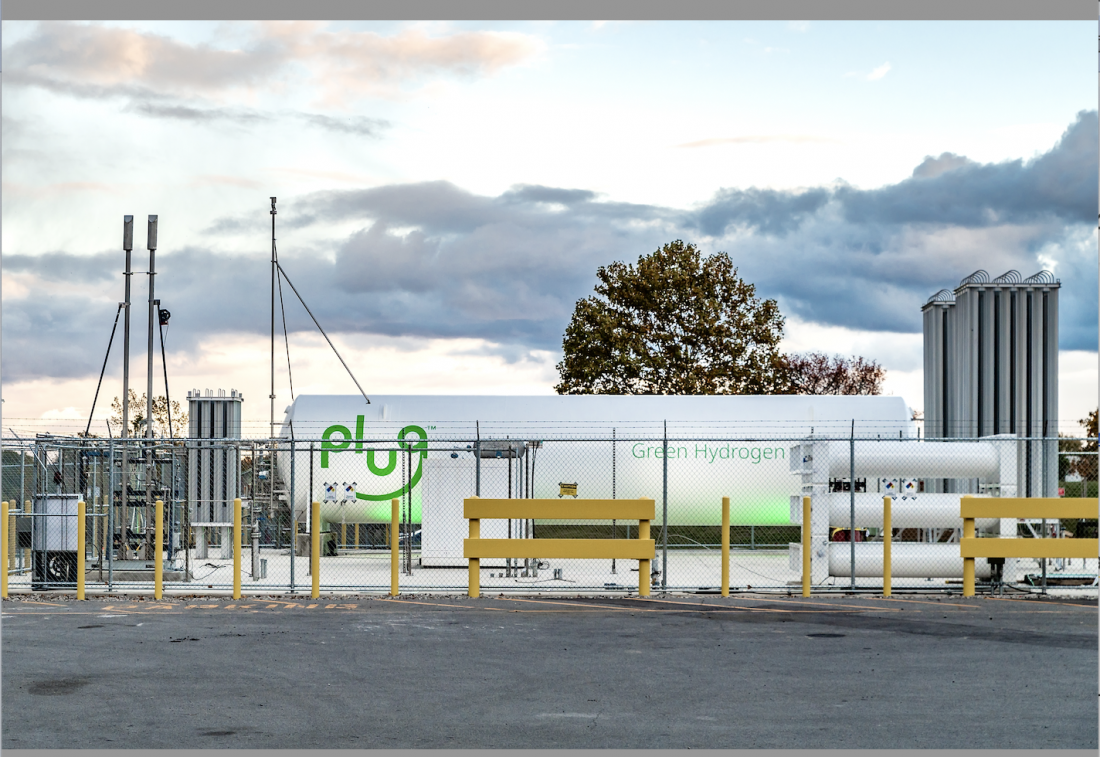
Autre atout du PEM : il est réactif, ce qui le rend intéressant pour un couplage avec des parcs d’énergies renouvelables. Dans ses projets de production d’hydrogène, un acteur comme H2V par exemple privilégie pour l’instant l’alcalin, car il a besoin de solutions éprouvées sans attendre. Dans un premier temps, Lhyfe a aussi choisi l’alcalin pour son unité de Bouin mais, pour les prochaines, il privilégiera la technologies PEM, en optant pour les produits de Plug Power, déjà sur le marché. De leurs côtés, CVE, Verso Energy et GH2 n’ont pas encore officiellement fait leur choix.
Différentes technologies étudiées
D’autres solutions sont en embuscade. Toujours dans l’électrolyse, il y a la technologie d’électrolyseurs dite « à haute température à oxyde solide » de Genvia. Cette société créée en 2021 promet un rendement 15 % supérieur à l’alcalin, voire jusqu’à 30 % si l’électrolyseur est couplé à un procédé industriel dont il récupère la chaleur. Genvia vise un rendement d’électrolyse de 85 %… quand elle aura finalisé sa technologie.
Un pilote est en préparation à Béziers avec une capacité de 300 kW. « Nous sommes dans la phase finale d’assemblage et les derniers paramétrages », indique l’entreprise. Un premier modèle en situation réelle, avec une capacité équivalente, doit suivre en 2025 chez le sidérurgiste ArcelorMittal à Saint-Chély-d’Apcher (Lozère).
Autre technologie innovante : celle de Gen-Hy. Sa spécificité ? « Nous nous passons de matériaux rares comme le platine ou l’iridium », promeut son président Sébastien Le Polles. Il revendique lui-aussi viser un rendement de « plus de 85 % » contre « 65 % en moyenne actuellement sur le marché ». Pour y parvenir, Gen-Hy développe une technologie à membranes à échange d’anions dite « AEM » où il dépose des nanoparticules pour servir de catalyseurs. Reste à relever le défi de l’industrialisation. Il a choisi pour cela de s’implanter à Montbéliard (Doubs).
Et l’électrolyse n’est pas la seule en lice. Haffner Energy propose la thermolyse de la biomasse. Soit pour générer de l’hydrogène, soit un gaz de synthèse contenant aussi du CO2, du méthane et du monoxyde de carbone (CO). Une première unité produit déjà de l’hydrogène à Strasbourg. Haffner revendique deux autres projets en développement, l’un pour de l’hydrogène, l’autre pour du gaz de synthèse. Une dizaine d’autres sont encore au stade de la demande de permis ou du bouclage financier, là encore soit pour de l’hydrogène, soit pour du gaz de synthèse.
Plus émergente encore, la plasmalyse. Son originalité tient à sa matière première : ce procédé produit de l’hydrogène à partir de méthane. Du carbone solide est coproduit et destiné à l’industrie du pneu ou du macadam. Concrètement, la molécule de méthane y est décomposée grâce à l’énergie apportée par un arc électrique. « L’avantage est de consommer cinq fois moins d’électricité que l’électrolyse de l’eau pour produire la même quantité d’hydrogène », chiffre Giovanni Trimboli, directeur technique adjoint de l’entreprise Sakowin. Fondée en 2017, Sakowin en est au stade du démonstrateur avec l’ambition d’une mise sur le marché d’ici 2025. En France, deux autres sociétés, Spark et Plenesys, sont aussi positionnées sur cette voie.
Autant de nouvelles options se présentant à la filière hydrogène, obligée de vite choisir pour concrétiser ses promesses.
* Trajectoire pour une grande ambition hydrogène, France Hydrogène
