Le CCS cherche encore sa place
 Øyvind Gravås and Bo B. Randulff ©Equinor
Les technologies CCS (captage et stockage du CO2) sont considérées par les pouvoirs publics et une partie de la communauté scientifique comme indispensables pour atteindre la neutralité carbone en 2050. Mais, à l’heure actuelle, seulement une vingtaine de projets sont actifs dans le monde. La faute à des coûts élevés et à un cadre réglementaire inexistant.
Le captage et stockage de carbone (CCS) consiste à à éviter les émissions de dioxyde de carbone dans l’air en les captant à la source, directement en sortie des cheminées d’usine. Cette technologie, longtemps considérée comme une solution fantaisiste, voire un droit à polluer pour les industriels, a fini par devenir un levier indispensable afin d’atteindre la neutralité carbone. Le CCS est depuis quelques années aussi appelé CCUS, le U supplémentaire désignant l’utilisation du CO2 (voir encadré), une solution plus vertueuse que son simple stockage. Dans son dernier rapport, le Groupe d’experts intergouvernemental sur l’évolution du climat (Giec) qualifie ces technologies d’« options d’atténuation essentielles », notamment pour des secteurs tels que la chimie ou le ciment. Sans le CCS, les scientifiques estiment désormais impossible de limiter le réchauffement climatique à 1,5 °C d’ici 2100…
Pour autant, les projets en la matière restent rares. « Technologiquement le CCS est mature. Mais il faut encore passer à grande échelle. Aujourd’hui, 40 millions de tonnes de CO2 par an sont stockées dans le monde sur une vingtaine de sites en exploitation. Pour atteindre la neutralité carbone en 2050, ce sont 8 milliards de tonnes qui devraient l’être », explique Raphael Huyghe, responsable de programme captage & stockage CO2 - traitement de gaz chez IFP Énergies nouvelles. Un total de 260 installations est en cours de déploiement, à des stades divers.
Capter, transporter, stocker
Le CCS implique le recours à un grand nombre de procédés. Afin de capter le CO2, il y a trois techniques principales. En fonction de leur composition, de leur température et de leur pression, les fumées à traiter sont plus ou moins adaptées à la capture. Le captage postcombustion consiste à en extraire le CO2 et peut s’intégrer facilement sur des installations existantes. Pour le mettre en œuvre, la méthode principale est l’absorption. Le CO2 est séparé par un solvant chimique (amines, liquides ioniques, ammoniaque réfrigérée) qui est ensuite régénéré par apport énergétique. D’autres techniques postcombustion moins répandues sont possibles : l’adsorption, le captage par cycle calcium et l’antisublimation. Le captage par oxycombustion permet de produire une fumée chargée en CO2 en remplaçant l’air par de l’oxygène pur. Cela concentre le CO2 produit en vue de son captage et de sa valorisation. Cette technologie nécessite une reconfiguration de l’installation existante. Enfin, le captage précombustion est encore émergent. Le combustible est converti en entrée d’installation en gaz de synthèse, un mélange de monoxyde de carbone (CO) et d’hydrogène (H2). Le CO présent dans le mélange réagit avec l’eau au cours de l’étape de conversion pour former du CO2 et de l’H2. Le CO2 est ensuite séparé de l’H2 par absorption avec un solvant, similaire au captage postcombustion.
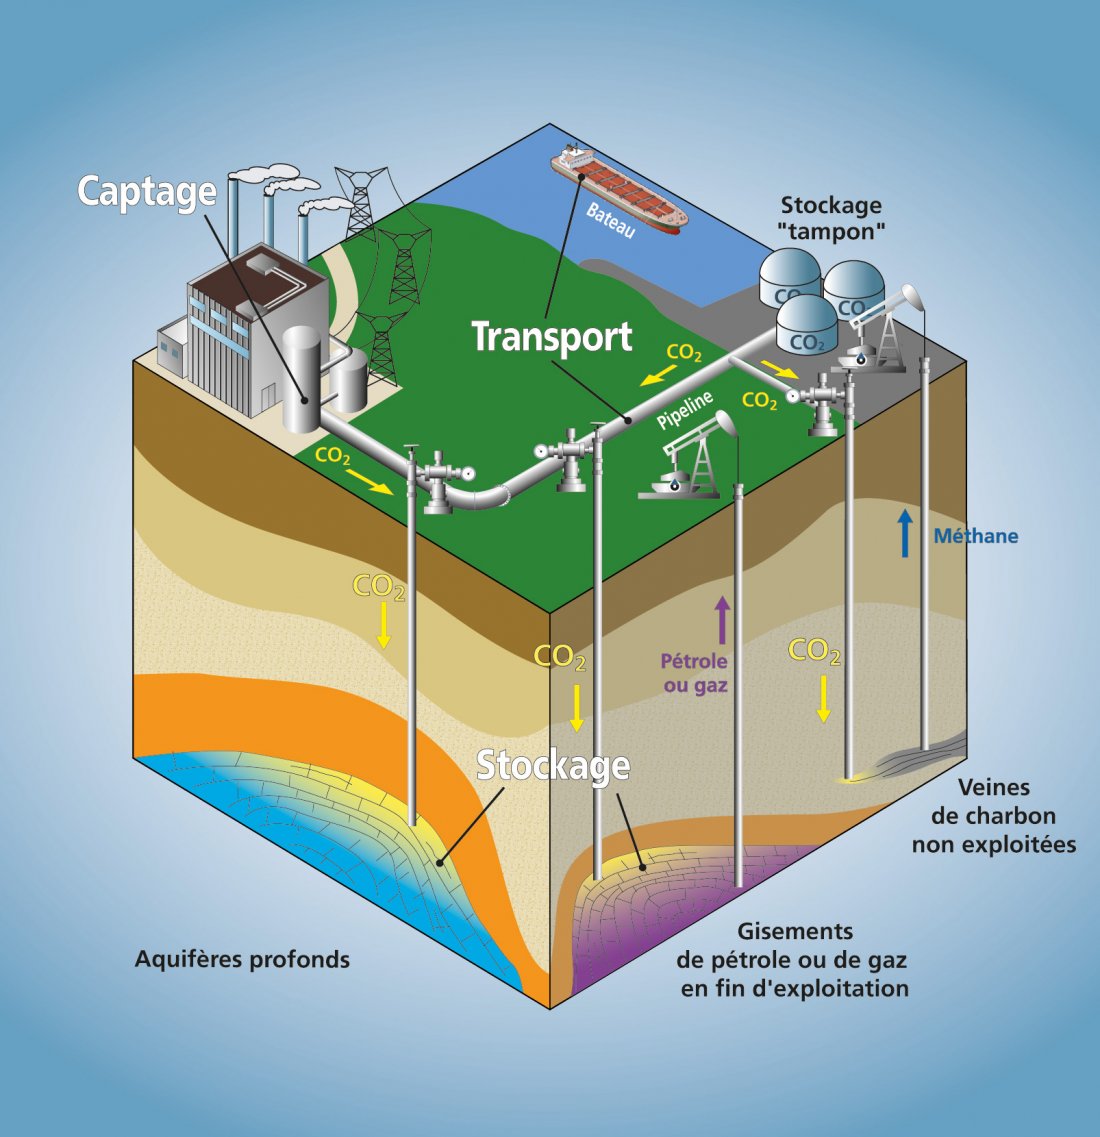
Une fois le gaz capté, il faut le transporter. Deux possibilités s’offrent aux acteurs. La première repose sur des pipelines. Elle est bien connue et ne pose pas de défis particuliers. « Les molécules de méthane (CH4) et de CO2 sont à peu près les mêmes à transporter. Les points particuliers à étudier concernent l’intégrité des canalisations et la capacité technique de l’acier à transporter ce gaz. Nous avons un référentiel sur le méthane qu’il faut adapter », détaille Laurent Muzart, développeur H2 et CO2 chez GRTgaz. Le CO2 circule dans un état gazeux ou supercritique. Dans ce cas, sa pression dépasse 74 bar et sa température 31 °C. Les industriels étudient également la possibilité de le transporter à l’état liquide à 10 bar et -40 °C. Afin de faire transiter la molécule sur de longues distances, en particulier vers des stockages en mer, il est aussi envisagé d’utiliser des navires pour des questions de coûts. Enfin, pour la stocker, trois types de réservoirs existent. Les premiers sont les gisements de pétrole et de gaz naturel épuisés, dits déplétés. « Leurs caractéristiques sont bien connues des pétroliers qui utilisent, notamment Equinor ASA, du CO2 injecté pour réaliser des transferts de pression et améliorer l’efficacité de leur production », note Geoffroy Anger, responsable du pôle hydrogène chez GRTgaz.
Les aquifères salins représentent une bonne alternative et un potentiel plus conséquent, évalué à 10 000 Mdt de CO2 par le Giec. Ils se trouvent dans les bassins sédimentaires un peu partout sur la planète. La troisième possibilité est d’enfouir le CO2 dans des veines de charbon profondes inexploitées. « Dans tous les cas, il faut injecter à au moins 800 mètres de profondeur. Cela permet d’avoir un CO2 très dense et donc d’être en capacité d’en stocker une plus grande quantité car il prend moins de place. Il faut aussi obligatoirement une roche couverture étanche qui retiendra le CO2 durant des centaines d’années ainsi qu’une porosité et perméabilité dans la roche réservoir assurant une capacité à accueillir et injecter le CO2 », précise Raphael Huyghe.
Stratégies nationales
S’il reste encore rare, le CCS est cependant connu depuis longtemps. Aux États-Unis, des projets précurseurs ont émergé dès les années 1970. En Europe, le premier a été mis en service en mer du Nord en 1996 sur le site gazier offshore de Sleipner. Il a été développé par le groupe norvégien Equinor ASA. Par la suite, la crise financière de 2009 et la chute du prix du CO2 ont coulé de nombreux projets. Depuis, la hausse du prix du carbone (supérieur aujourd’hui à 85 euros la tonne) et la nécessité d’accélérer la lutte contre le dérèglement climatique ont remis la technologie au goût du jour. La France, qui s’est fixée pour objectif de diviser par deux ses émissions industrielles au cours de la prochaine décennie, estime que le CCS est essentiel pour y parvenir. Cet été, le Gouvernement a donc publié une stratégie spécifique. Une trajectoire de déploiement avec un calendrier de mise en œuvre et des cibles de volumes captés y sont envisagés.
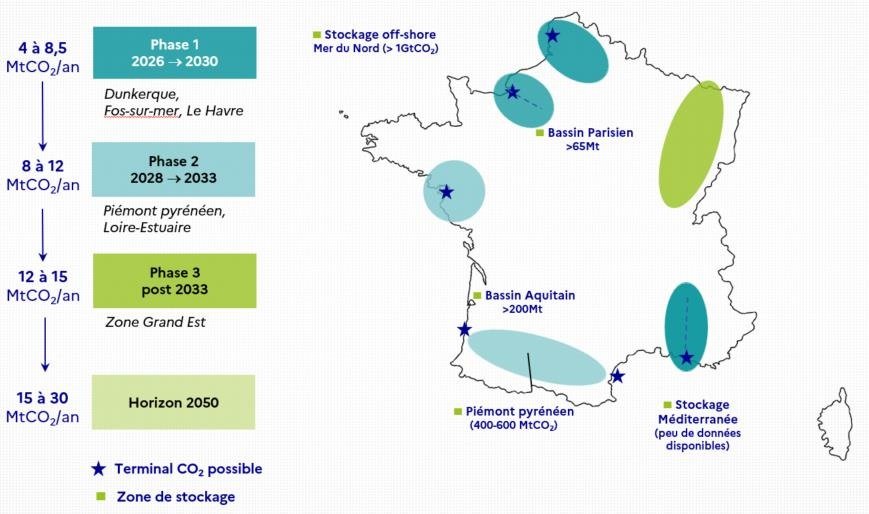
Des zones de déploiement prioritaires ont également été définies : les grands ports industriels de Dunkerque, du Havre et de Fos-sur-Mer puis Lacq et Loire-Estuaire et enfin le Grand-Est. « En France, les grands clusters sont privilégiés car les investissements nécessaires à la construction de ces installations sont très importants. Cela permet de répartir les coûts, les risques financiers et les responsabilités d’un point de vue juridique », note Carole Arribes, avocate associée chez DWF, qui a rédigé un rapport sur cette technologie. En outre, le Gouvernement envisage de lancer un régime de soutien via des contrats carbone pour la différence (CCfD) (mentionnés dans une stratégie du Gouvernement) octroyés par appel d’offres. « Il n’y a pour l’instant pas de cadre réglementaire spécifique car c’est encore une technologie émergente. Il faut donc en instaurer un, à la fois précis, stable et incitatif. Les mesures de soutien, crédits d’impôts ou les CCfD (comparables à ceux utilisés pour énergies renouvelables) sont absolument nécessaires pour rendre ces installations rentables en cas de prix du carbone bas », poursuit Carole Arribes. La stratégie propose également de mettre en place un cadre pour les infrastructures de transport de CO2 régulé par la Commission de régulation de l’énergie (CRE). « Il faut répartir le risque de l’investissement entre le gestionnaire des infrastructures de transport, les industriels et l’État », estime Laurent Muzart.
Différents dispositifs doivent donc être mis en œuvre, notamment la possibilité pour l’État d’apporter une forme de garantie aux futurs gestionnaires d’infrastructures sur les risques de volume. Le Gouvernement veut en outre diversifier les possibilités de stockage. Dans ce but, il lancera avant la fin de l’année un appel d’offres pour des campagnes d’exploration géophysique et des tests d’injection de CO2 dans des sites pilotes d’ici 2025, en particulier dans d’anciennes zones d’exploitation d’hydrocarbures. Enfin, il entend encourager l’utilisation du CO2 capté qui pourrait servir à la décarbonation des secteurs de l’aviation et du maritime via la production de e-fuels.
Cadre européen
Développer des stratégies nationales est important, mais il est également indispensable de stimuler le CCS au niveau européen et de lui définir un cadre, d’autant plus que des projets transfrontaliers sont envisageables. En décembre 2021, la Commission européenne (CE) a adopté une communication sur le carbone durable. Elle répertorie les actions clés visant à soutenir le CCS, y compris l’évaluation des besoins de déploiement d’infrastructures transfrontalières de CO2 aux niveaux européen, régional et national jusqu’en 2030 et au-delà. Le 30 novembre 2022, la CE a adopté une proposition pour soutenir des technologies telles que la bioénergie avec captage et stockage du carbone (BECCS) ou le captage et stockage direct du carbone dans l’air (DACCS).
Enfin, le 8 juin 2023, elle a publié un appel à contributions et a ouvert une consultation publique sur la stratégie de gestion du carbone industriel. Les commentaires des parties prenantes et des citoyens contribueront à façonner la note de la Commission d’ici la fin de l’année. Sans attendre les pouvoirs publics, les acteurs se fédèrent déjà depuis des années afin de faire avancer le CCS : en France, ils sont regroupés au sein d’une association baptisée Club CO2. En Europe, les intérêts de la filière sont portés par la Carbon capture and storage association (CCSA) et CO2Value Europe.
Projets à venir en France
Des projets sont déjà en cours en France et devraient voir le jour dans les prochaines années. Entre 2026 et 2030, trois sont envisagés dont le projet d’intérêt commun D’Artagnan, situé à Dunkerque. Mené par Air Liquide et Dunkerque LNG, il est composé de deux briques. D’un côté, d’un réseau de canalisations de 80 kilomètres destinées à transporter le CO2 capté par les sites industriels de Lumbres et de Réty vers Dunkerque. De l’autre, d’un terminal au niveau du port de la sous-préfecture du Nord afin de réceptionner et de préparer la molécule en vue de son expédition vers des sites de séquestration en mer du Nord. Le gaz sera acheminé sous forme liquide dense. Cela permettra de réduire son volume tout en gardant un comportement proche de l’état gazeux. Il sera donc facilement transportable et nécessitera des canalisations au diamètre réduit. De 1,5 Mt de CO2 en 2027, la capacité annuelle du projet D’Artagnan pourrait atteindre 4 Mt à horizon 2030.
Plus au sud, ECO2-Normandy doit être mis en œuvre sur la vallée de la Seine. Ce projet qui devrait commencer à fonctionner en 2028, implique Haropa Port qui regroupe depuis le 1er juin 2021 les ports du Havre, de Rouen et de Paris. En lien avec les principaux émetteurs de la vallée de la Seine que sont Air Liquide, Borealis, Exxon, TotalEnergies et Yara, il doit capter au maximum d’ici à 2040, 7 des 9 Mt de CO2 industriel produites dans la zone. La majorité sera expédiée vers la mer de Norvège pour être définitivement stockée dans des puits de pétrole abandonnés. Enfin, au bord de la Méditerranée, la possibilité de stocker dès 2027 du CO2 en Italie dans le cadre du projet Callisto donne un potentiel important à la zone de Fos-Marseille.
Après 2030, une deuxième vague de projets est envisagée à Lacq dans des anciens réservoirs de gaz naturel, dans les bassins parisien et aquitain, ainsi que dans l’estuaire de la Loire. Ce dernier, baptisé GOCO2, doit transporter du CO2 gazeux en le collectant chez Lafarge, Lhoist ou TotalEnergies. « Nous ambitionnons de poser un pipeline entre la Mayenne, l’Ille-et-Vilaine mais aussi les Deux-Sèvres, la Loire-Atlantique, le Maine-et-Loire voire la Vendée pour l’acheminer vers le terminal de Montoir-de-Bretagne où il sera liquéfié par la société Elengy puis expédié vers la mer du Nord », explique Laurent Muzart. Sur chaque projet, GRTgaz détermine si d’anciens gazoducs sont disponibles afin de faire transiter du CO2. Pour GOCO2, ce n’est pas le cas et le gestionnaire de réseau doit construire des canalisations neuves. Cela nécessite donc un investissement important qu’il peut lancer à condition que des partenaires soient prêts à s’engager. « GRTgaz partage le coût des études avec les industriels. Pour la phase de construction, nous investissons. Puis, nous nous rémunèrerons grâce à un système de contractualisation sur les capacités de transport. Les contrats doivent être signés avant les travaux pour sécuriser l’investissement », détaille Geoffroy Anger.
Des freins importants
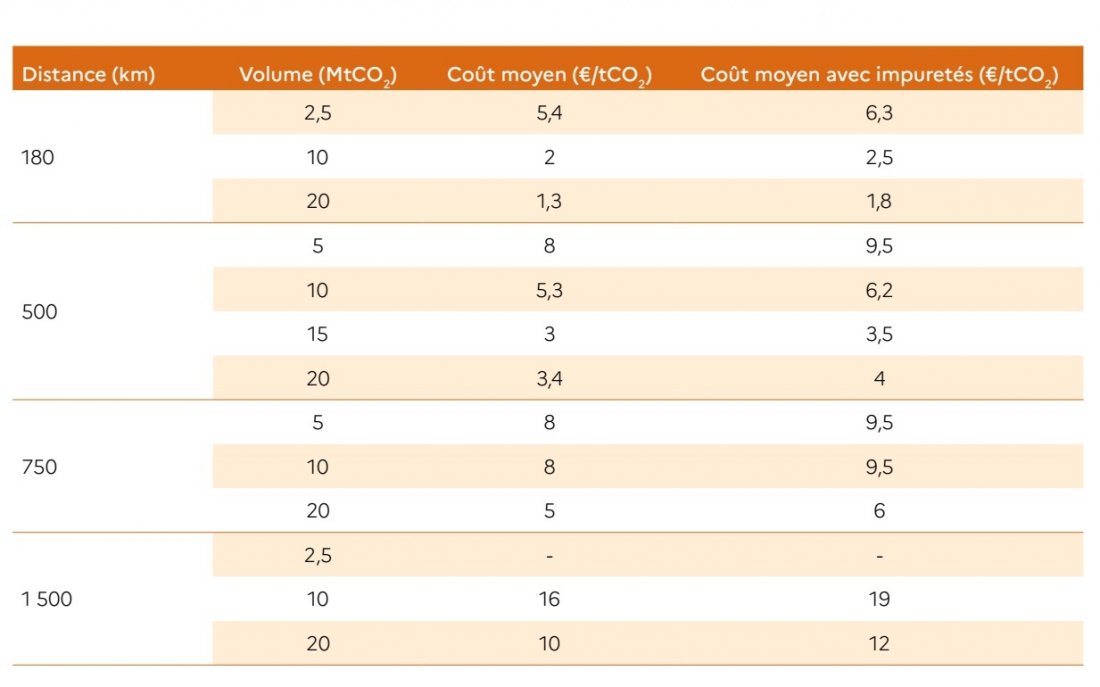
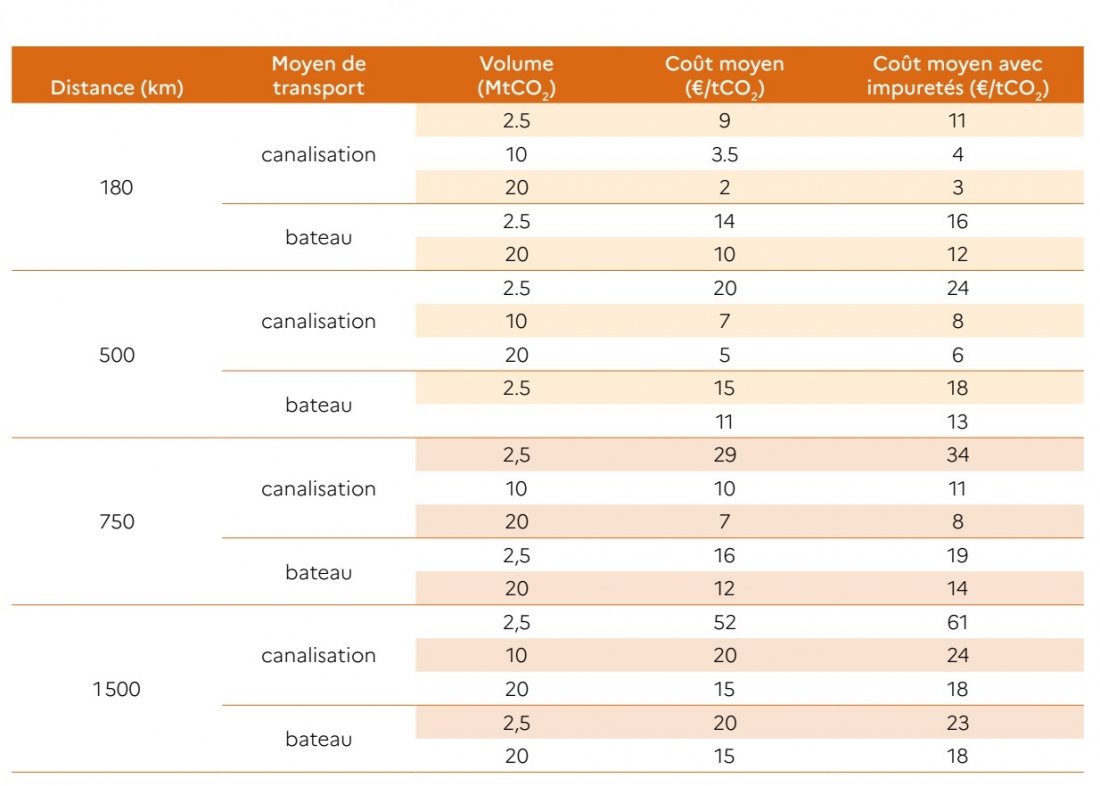
Le coût est le principal obstacle au déploiement de la technologie. Il s’élève actuellement entre 40 et 200 €/tonne. « Le captage en lui-même représente entre 40 et 60 % du coût du CO2 capté, transporté et stocké. Il faut donc maintenir les efforts d’innovation sur cette brique technologique pour faire baisser les coûts de l’ensemble de la filière », estime Raphael Huyghe. Il reste en effet très énergivore mais il existe un potentiel considérable de réduction des consommations et donc des budgets nécessaires. Par ailleurs, des volumes de captage plus importants devraient créer des économies d’échelle. Les frais de transport varient considérablement en fonction du volume acheminé et de la distance. Ils peuvent aussi être très différents entre un transport onshore et offshore, par pipeline ou par bateau. Dans un avis technique, l’Ademe les chiffre pour un grand nombre de cas de figures (voir tableaux 1 et 2).
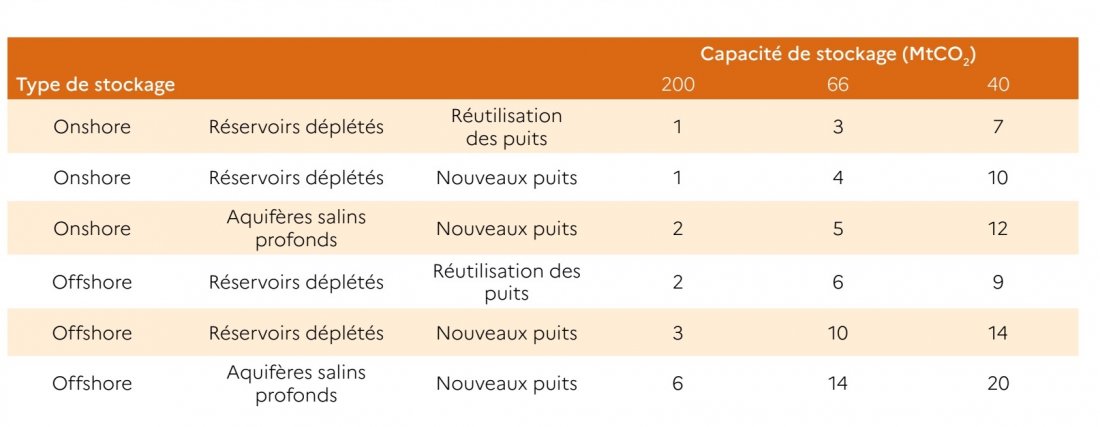
Le principal critère qui impacte le coût d’un site de stockage géologique est sa capacité. Plus elle est importante, plus il pourra être réduit (voir tableau 3). Afin d’inciter les industriels à investir, il faudra aussi maintenir un prix du carbone incitatif, probablement autour de 100 € la tonne. Des ajustements réglementaires seront donc encore nécessaires à l’échelle européenne. La réforme du marché du carbone européen (ETS pour « Emissions Trading System ») et l’instauration d’un mécanisme d’ajustement carbone aux frontières (MACF) offrent une bonne opportunité pour les mettre en œuvre.
La filière devra aussi renforcer l’acceptabilité sociétale de ses installations. Leurs risques sanitaires et environnementaux sont en effet régulièrement pointés. L’opposition peut engendrer des blocages comme au début des années 2010 en Allemagne et aux Pays-Bas. Le gouvernement néerlandais avait fini par annuler le projet Barendrecht suite à des manifestations. Depuis, le pays a exclu la possibilité de développer des sites de stockage géologique terrestre. Et ces craintes ne sont pas infondées. L’Institute for energy economics and financial analysis (Ieefa) vient de publier un rapport sur les champs gaziers d’Equinor ASA à Sleipner et Snøhvit qui sont exploités depuis des décennies. Il estime d’après ces deux exemples que le stockage de CO2 est loin d’être une science exacte. Dès 1999, soit à peine trois ans après la mise en service de Sleipner, le CO2 était remonté depuis son point d’injection le plus bas jusqu’à une couche géologique peu profonde jusqu’alors non identifiée. Heureusement, celle-ci était étanche et aucune fuite n’a été détectée en surface.
À Snøhvit, dans la mer de Barentz, des problèmes sont apparus à peine dix-huit mois après le début des opérations d’injection. La roche n’était pas assez poreuse pour que le CO2 y pénètre et les capacités de stockage estimées à dix-huit ans ont été saturées en deux ans, obligeant Equinor ASA à creuser deux puits supplémentaires pour un surcoût chiffré en centaines de millions de dollars. Il ne faut donc pas envisager cette technologie comme la panacée mais seulement telle une solution permettant de réduire les émissions de carbone incompressibles. « Pour atteindre la neutralité carbone, la mise en œuvre du CCS, qui demeure un pari risqué, doit être considérée comme la dernière étape dans une stratégie de décarbonation. Cette dernière doit en effet commencer par des actions plus matures et performantes telles que l’efficacité énergétique et les énergies renouvelables », conclut d’ailleurs l’Ademe dans son avis.
Quels usages pour le CO2 capté ?
Aujourd’hui, environ 230 Mt par an de ce gaz sont utilisées dans le monde, principalement pour produire des engrais (125 Mt) et pour la récupération assistée du pétrole dont l’objectif est de maximiser l’extraction de ce combustible (70-80 Mt). Toutefois, d’autres usages plus vertueux sont possibles. Dans le secteur de l’énergie, il peut servir à produire des e-fuels. Dans la chimie, il est en mesure d’être mis à profit comme réactif pour produire des polymères ou des carbonates inorganiques. Il est aussi envisagé de l’exploiter dans le bâtiment en l’incorporant dans des bétons. L’agroalimentaire pourrait aussi y avoir recours, une fois purifié, pour gazéifier des boissons.